Fin de LOA : la réponse courte
En fin de LOA, vous avez quatre options. Vous pouvez restituer la voiture, lever l’option d’achat pour la garder, changer de voiture avec un nouveau contrat, ou demander une prolongation.
Le bon choix dépend de trois éléments : la valeur résiduelle inscrite au contrat, la cote réelle de la voiture et son état. Une décision prise trois à six mois avant l’échéance coûte presque toujours moins cher qu’une décision prise la dernière semaine.
Ce guide vous donne les quatre options, le calendrier des démarches et une méthode simple pour comparer.
Rappel : comment se termine une LOA ?
La LOA (location avec option d’achat) est un contrat de location. Pendant toute sa durée, la voiture appartient à l’organisme financier. Vous payez des loyers pour l’utiliser.
À l’échéance, le contrat vous laisse un choix : rendre la voiture ou l’acheter au prix fixé dès la signature. Ce prix s’appelle la valeur résiduelle. Il figure dans votre contrat ou dans l’échéancier.
Avant de décider, relisez quatre points de votre contrat :
- La valeur résiduelle et les éventuels frais de levée d’option.
- Le kilométrage autorisé et le prix du kilomètre supplémentaire.
- Le délai pour prévenir l’organisme financier de votre choix.
- Les conditions de restitution : lieu, documents, grille d’usure en annexe.
Option 1 : restituer la voiture
C’est l’option la plus fréquente. Vous rendez la voiture, un état des lieux est réalisé, puis le contrat est clôturé.
Ce qui se passe à la restitution
Un procès-verbal (PV) de restitution est établi contradictoirement, c’est-à-dire en votre présence ou avec votre signature. Il décrit l’état de la carrosserie, des jantes, des vitres et de l’intérieur, ainsi que le kilométrage.
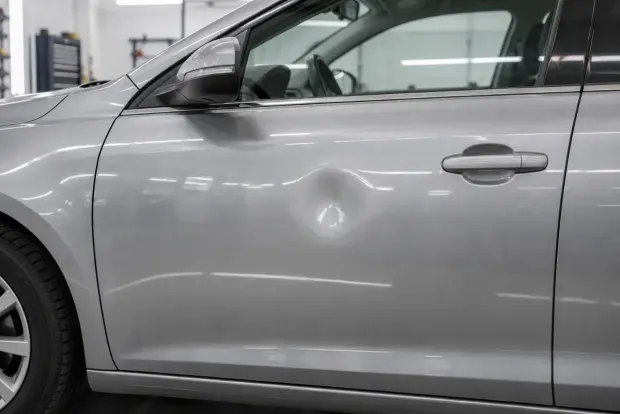
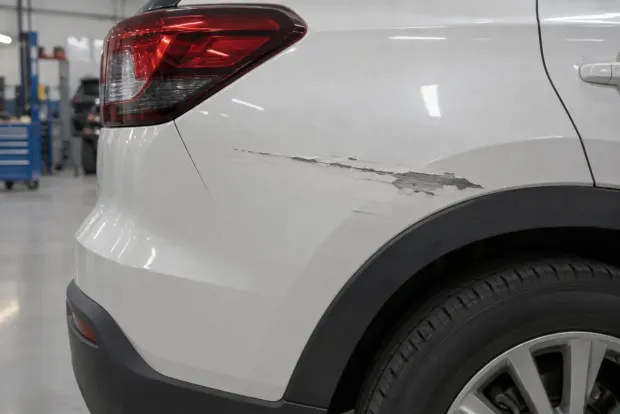
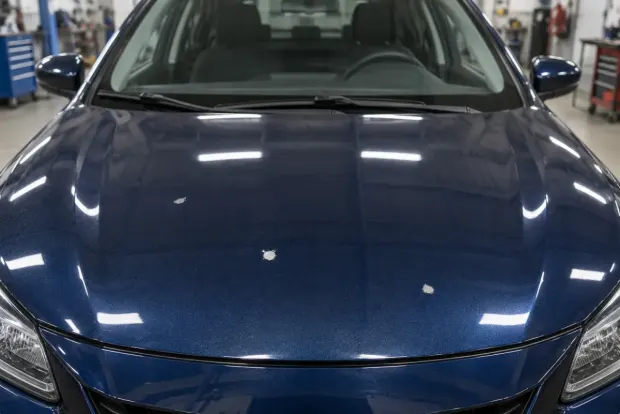
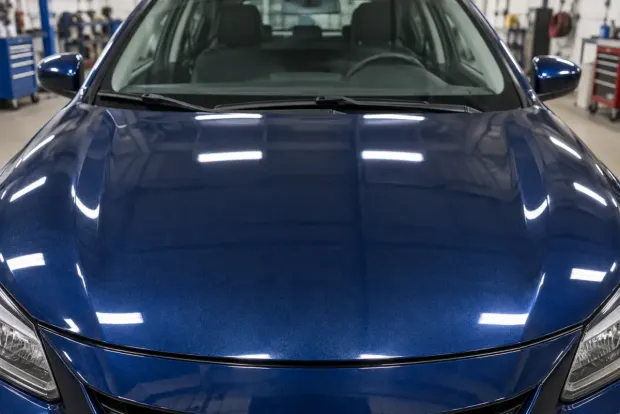
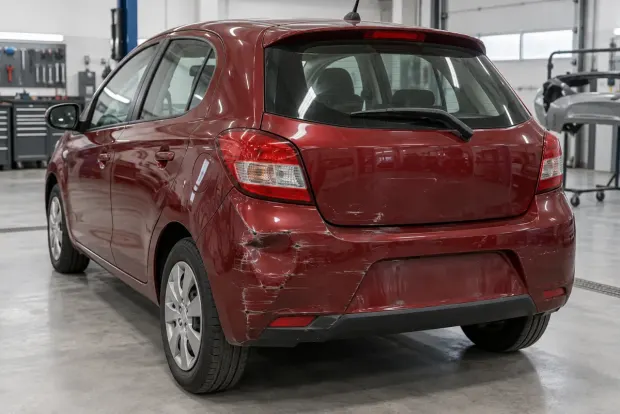
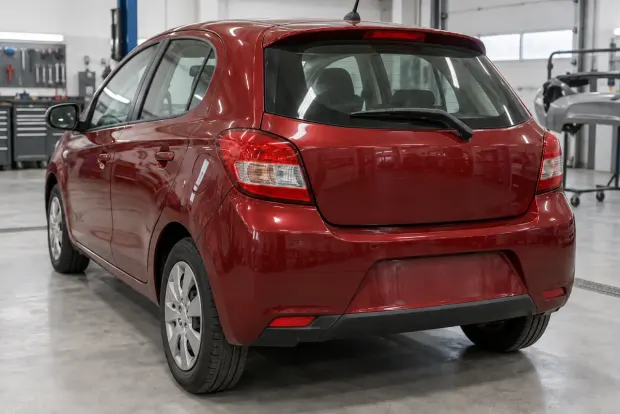
L’usure normale n’est pas facturable. En revanche, les dommages qui dépassent cette usure sont facturés selon le barème du loueur. Ce barème prévoit souvent le remplacement ou la peinture complète de l’élément, même pour une petite rayure.
Combien cela peut coûter
Sur notre réseau, la facture moyenne d’un loueur pour une remise en état standard est de 1 247 €. Les écarts avec un carrossier indépendant sont importants. Voici des moyennes indicatives de notre grille :
| Dommage | Prix moyen loueur | Carrossier partenaire |
|---|---|---|
| Élément rayé | 550 € | 200 € |
| Bosse | 700 € | 320 € |
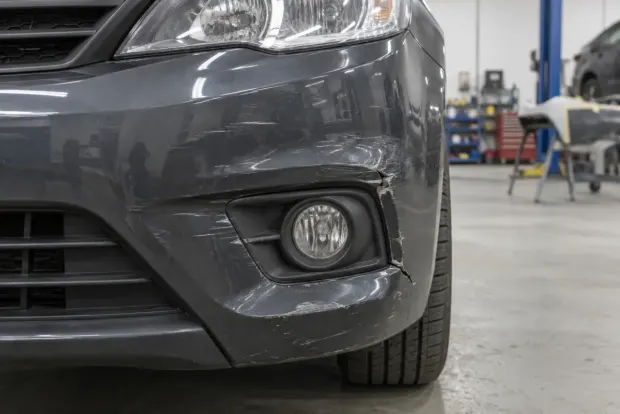
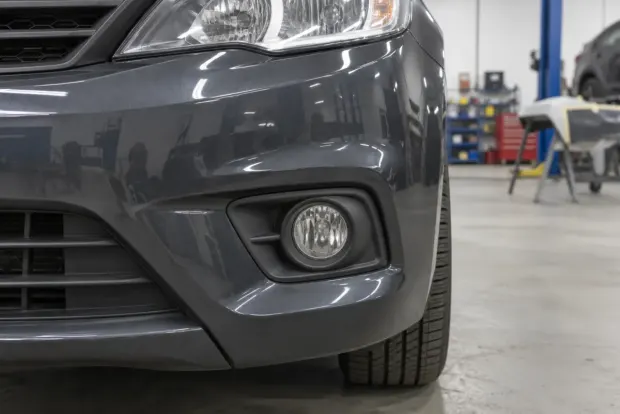
| Pare-choc rayé | 550 € | 200 € |
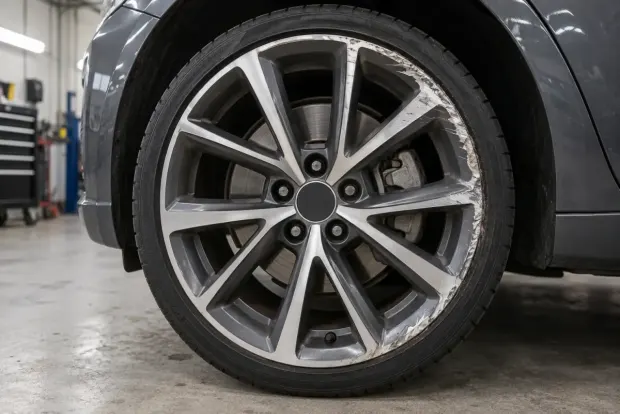
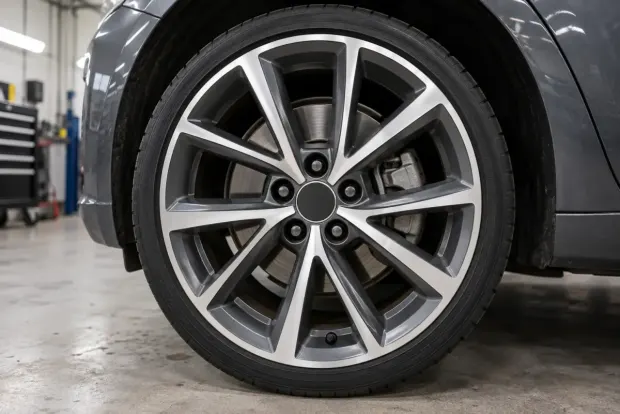
| Jante abîmée | 270 € | 90 € |
| Intérieur taché ou abîmé | 280 € | 100 € |
Ces prix sont des moyennes : le devis réel dépend de l’état du véhicule et de la marque.
Quand restituer est le bon choix
- Vous voulez une autre voiture, d’une autre marque ou d’une autre taille.
- La cote de la voiture est inférieure à la valeur résiduelle.
- La voiture est en bon état, ou ses défauts sont réparables à petit prix avant le rendez-vous.
Pour la démarche complète, consultez notre page restitution de véhicule en LOA.
Option 2 : lever l’option d’achat
Vous payez la valeur résiduelle et la voiture devient la vôtre. Il faut ensuite faire établir le certificat d’immatriculation à votre nom.
Ce que vous gagnez
- Aucun frais de remise en état : vous ne rendez rien, donc rien n’est expertisé.
- Aucun frais de kilométrage supplémentaire, pour la même raison.
- Vous gardez une voiture dont vous connaissez tout l’historique.
Ce qu’il faut vérifier
- La cote réelle : comparez avec des annonces de voitures identiques (âge, kilométrage, finition).
- Les frais annexes : carte grise, éventuels frais de levée d’option, entretien à venir.
- Le financement : si vous empruntez pour payer la valeur résiduelle, ajoutez le coût du crédit.
Lever l’option n’oblige pas à garder la voiture. Si la cote dépasse nettement la valeur résiduelle, vous pouvez racheter puis revendre. Notre article sur le rachat d’une LOA en fin de contrat détaille les calculs et les démarches.
Option 3 : changer de voiture (renouveler la LOA)
Vous restituez la voiture et vous signez un nouveau contrat, souvent chez le même concessionnaire. C’est ce que l’on appelle le renouvellement.
Les avantages
- La transition est simple : vous rendez l’ancienne voiture et repartez avec la nouvelle.
- Vous roulez dans une voiture récente, sous garantie.
Le piège à connaître
Le concessionnaire ne vous annonce pas toujours les frais de restitution de l’ancienne voiture. Ils peuvent être absorbés dans la négociation du nouveau contrat, avec une remise plus faible. Vous les payez alors chaque mois, sans les voir.
Notre conseil : séparez les deux sujets. Demandez le détail écrit des frais de restitution avant de signer. Comparez au moins deux offres pour le nouveau contrat. Si des dommages existent, faites-les réparer avant le rendez-vous : vous négocierez sans contrepartie cachée.
Changer de marque reste possible. Rien ne vous oblige à reprendre une voiture chez le même constructeur.
Fin de LOA Peugeot, Renault ou autre marque
Le principe est le même quelle que soit la marque. Ce qui change, c’est l’organisme financier, son barème et ses modalités de restitution. Nous avons regroupé les spécificités par marque, par exemple pour la fin de LOA Peugeot ou Renault.
Option 4 : prolonger le contrat
Vous gardez la voiture quelques mois de plus, en continuant à payer un loyer. Cela se fait par un avenant au contrat.
Cette option dépanne si votre nouvelle voiture n’est pas encore livrée, ou si vous avez besoin de temps pour décider. Elle n’est pas automatique : l’organisme financier peut refuser ou modifier les conditions (loyer, kilométrage).
Demandez-la tôt et par écrit. Notre guide pour prolonger une LOA détaille les conditions et les alternatives.
Le calendrier des démarches avant l’échéance
6 mois avant
- Retrouvez votre contrat et ses annexes, en particulier la grille d’usure.
- Notez la valeur résiduelle, le kilométrage autorisé et le délai pour prévenir.
- Relevez votre kilométrage actuel et projetez-le à l’échéance.
- Cherchez la cote de votre voiture.
4 à 3 mois avant
- Faites le tour de la voiture en plein jour et listez chaque défaut.
- Demandez un devis de remise en état pour comparer avec le barème du loueur.
- Choisissez votre option.
- Prévenez l’organisme financier par écrit, dans le délai prévu. Notre modèle de lettre de restitution est prêt à copier.
2 mois avant
- Faites réaliser les réparations. Un carrossier partenaire peut aussi répondre à une question simple : ce défaut relève-t-il de l’usure normale ?
- Si vous changez de voiture, comparez les offres sans précipitation.
Le dernier mois
- Rassemblez les documents : certificat d’immatriculation, carnet d’entretien, factures.
- Rassemblez les accessoires : doubles des clés, kit de dépannage, câbles de recharge pour une voiture électrique.
- Lavez la voiture à l’extérieur et à l’intérieur.
Le jour de la restitution
- Prenez vos propres photos datées juste avant le rendez-vous.
- Assistez à l’état des lieux si c’est possible.
- Relisez le PV avant de signer et notez vos réserves si vous n’êtes pas d’accord.
Comment décider : la méthode en trois comparaisons
1. Valeur résiduelle contre cote réelle
Si la cote dépasse la valeur résiduelle, racheter a du sens, au moins pour revendre. Si la cote est inférieure, restituer est souvent plus logique.
2. Frais de restitution contre coût des réparations
Estimez ce que le loueur facturerait, avec notre calculateur. Comparez avec le devis d’un carrossier. L’écart est souvent la plus grosse économie possible en fin de LOA.
3. Vos besoins pour les années à venir
Une voiture adaptée aujourd’hui peut ne plus l’être demain : famille, trajets, passage à l’électrique. Le meilleur calcul ne sert à rien si la voiture ne vous convient plus.
Un exemple fictif pour illustrer
Les chiffres suivants sont inventés pour montrer le raisonnement. Ils ne correspondent à aucun contrat réel.
Imaginez une citadine avec une valeur résiduelle de 9 000 €. Des voitures comparables se vendent environ 10 000 €. Elle présente un élément rayé et une jante abîmée.
- Si vous restituez sans réparer, le loueur pourrait facturer environ 820 € selon les moyennes de notre grille (550 € + 270 €).
- Si vous faites réparer avant, la même remise en état coûte environ 290 € chez un carrossier partenaire (200 € + 90 €).
- Si vous rachetez, vous payez 9 000 € pour une voiture qui en vaut environ 10 000 €, hors frais de carte grise.
Dans cet exemple, racheter puis revendre peut être intéressant. Si vous voulez simplement rendre la voiture, réparer avant vous fait économiser environ 530 €.
Préparer la restitution sans mauvaise surprise
Si vous choisissez de restituer ou de changer de voiture, la préparation fait toute la différence.
- Inspectez la voiture en pleine lumière, propre et sèche. Un parking couvert cache les rayures.
- Classez chaque défaut : usure normale (non facturable) ou dommage (facturable). La grille d’usure de votre contrat fait foi.
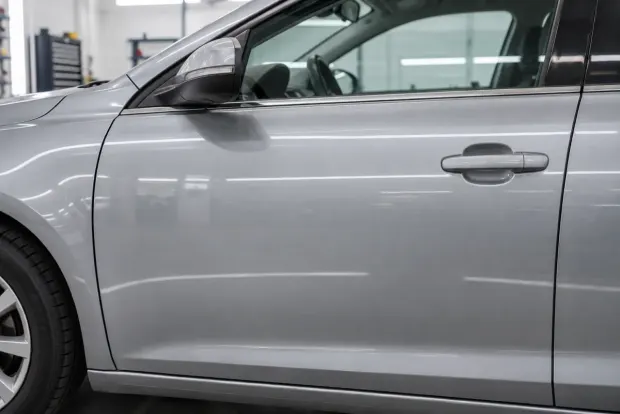
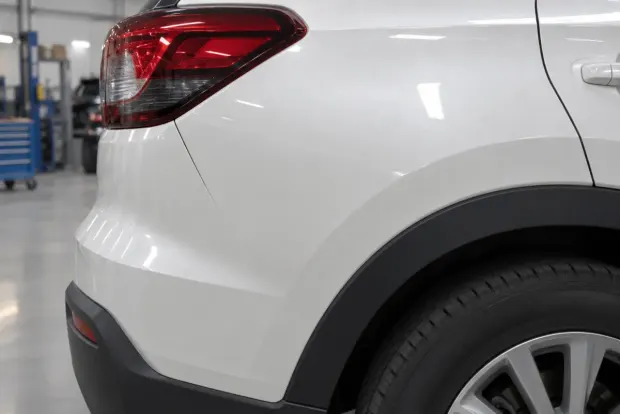
- Faites chiffrer les dommages par un carrossier. Les petites rayures, les bosses sans éclat de peinture et les jantes frottées se traitent souvent en réparation rapide et localisée.
- Faites réparer avant le rendez-vous, avec une facture à l’appui.
- Gardez vos photos : elles serviront si le PV ou la facture vous paraissent injustes.
Vous trouverez la méthode complète sur notre page remise en état LOA. En cas de désaccord après coup, voici comment contester des frais de restitution.
Les erreurs les plus coûteuses
- Attendre la dernière semaine : il ne reste plus de temps pour comparer, réparer ou négocier.
- Signer un PV sans le lire : vos réserves doivent y figurer au moment de la signature.
- Racheter sans vérifier la cote : l’option d’achat n’est pas toujours une bonne affaire.
- Laisser le concessionnaire mélanger les sujets : frais de restitution et nouvelle voiture se négocient séparément.
- Oublier le kilométrage : un dépassement se facture aussi, et il se prévoit dès six mois avant.
Questions fréquentes
Que faire de sa voiture en fin de LOA ?
Vous pouvez la restituer, la racheter en levant l’option d’achat, la remplacer par une nouvelle voiture en LOA, ou demander une prolongation. Comparez la valeur résiduelle avec la cote, puis le coût des réparations avec les frais du loueur.
Quand prévenir l’organisme financier ?
Dans le délai indiqué dans votre contrat. Pour garder de la marge, nous conseillons d’agir trois mois avant l’échéance. Un courrier recommandé avec accusé de réception reste la preuve la plus sûre.
Peut-on changer de voiture avant la fin de la LOA ?
C’est parfois possible, mais cela revient à mettre fin au contrat plus tôt. Une indemnité est alors généralement due, selon votre contrat. Notre guide sur la restitution anticipée d’une LOA explique le calcul.
Faut-il réparer la voiture avant de la rendre ?
Oui, si les dommages dépassent l’usure normale. Un carrossier partenaire facture en moyenne deux à trois fois moins que le barème du loueur. Les réparations sont garanties 12 mois.
Que se passe-t-il si je ne fais rien à l’échéance ?
Votre contrat prévoit ce cas. Selon les contrats, des loyers ou des frais peuvent continuer à courir tant que la voiture n’est ni rendue ni rachetée. Relisez la clause concernée et contactez l’organisme financier.
Le bon réflexe
Quelle que soit votre décision, faites le point sur l’état de la voiture trois mois avant l’échéance. Si vous êtes dans la région toulousaine, nos 3 carrossiers partenaires vous envoient un devis sous 24 h. Demandez votre devis gratuit, sans engagement.