Peut-on rendre une LOA avant la fin du contrat ?
Oui, en général. Vous pouvez demander à mettre fin à votre LOA avant l’échéance et rendre la voiture. Mais ce n’est presque jamais gratuit : une indemnité de résiliation anticipée est due, selon les règles fixées par votre contrat.
Avant de rendre les clés, deux autres pistes méritent d’être chiffrées : le rachat anticipé de la voiture et le transfert du contrat à une autre personne. Ce guide explique le principe du calcul, donne un exemple fictif et compare les alternatives.
Pourquoi une indemnité ?
En LOA, l’organisme financier a acheté la voiture pour vous la louer. Il a calculé ses loyers et la valeur résiduelle sur toute la durée prévue.
Si vous arrêtez plus tôt, il récupère une voiture plus jeune que prévu, mais il ne touche pas les loyers restants. L’indemnité sert à compenser cet écart.
Le principe du calcul
Chaque contrat a sa propre formule, inscrite dans les conditions générales. Le principe le plus répandu tient en trois étapes :
- Ce qui restait dû : les loyers non encore payés, plus la valeur résiduelle. Ces montants sont souvent actualisés, c’est-à-dire ramenés à leur valeur du jour, ce qui les réduit un peu.
- Ce que vaut la voiture : sa valeur de revente au moment de la restitution, estimée ou constatée par l’organisme financier.
- L’indemnité : la différence entre les deux, quand ce qui restait dû dépasse la valeur de la voiture.
À cela peuvent s’ajouter :
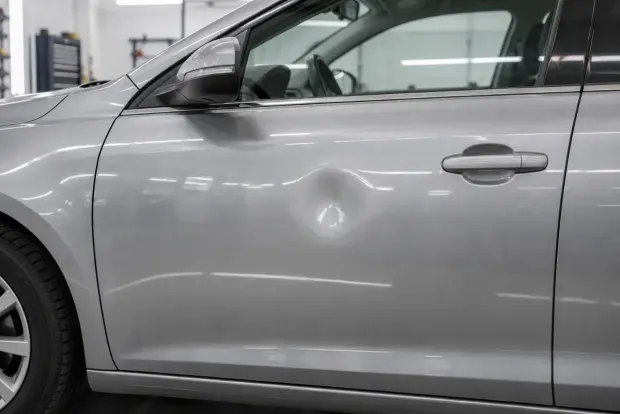
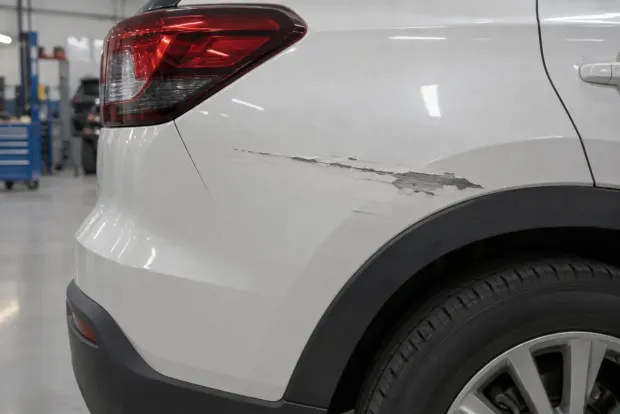
- Les frais de remise en état, pour les dommages qui dépassent l’usure normale.
- Les kilomètres supplémentaires, selon les modalités prévues au contrat.
- D’éventuels frais de dossier, si votre contrat les prévoit.
Le point clé : plus la voiture se revend cher, plus l’indemnité baisse. Son état le jour de la restitution compte donc doublement : sur l’indemnité et sur les frais de remise en état.
Un exemple chiffré, fictif et simplifié
Les chiffres ci-dessous sont inventés pour illustrer le raisonnement. Ils ne correspondent à aucun contrat réel. Ils ignorent l’actualisation et les éventuels frais de dossier. Seul le décompte de votre organisme financier fait foi.
Hypothèses :
- Loyer mensuel : 300 €
- Loyers restants : 15
- Valeur résiduelle prévue au contrat : 10 000 €
Ce qui restait dû : 15 × 300 € + 10 000 € = 14 500 €.
| Valeur de revente de la voiture | Indemnité (14 500 € moins la revente) |
|---|---|
| 12 500 € | 2 000 € |
| 11 500 € | 3 000 € |
| 10 500 € | 4 000 € |
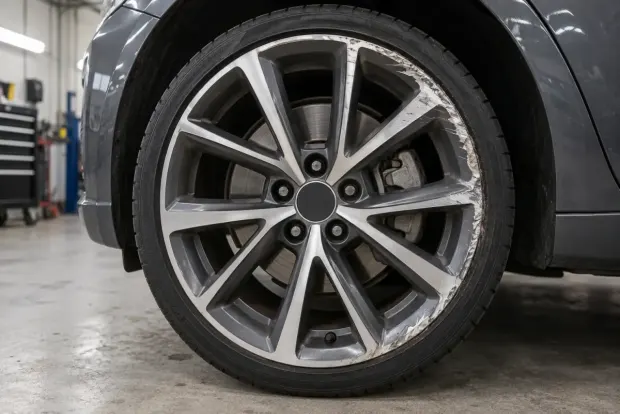
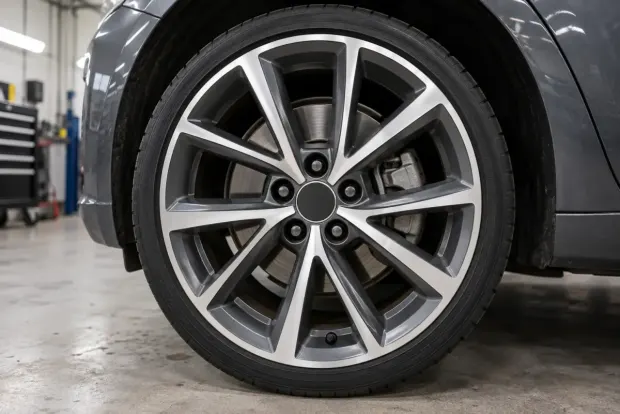
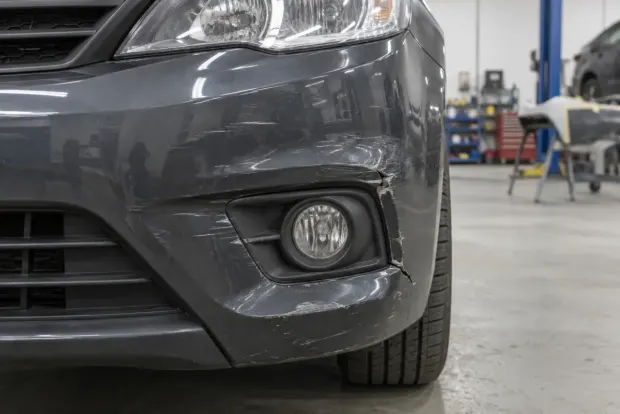
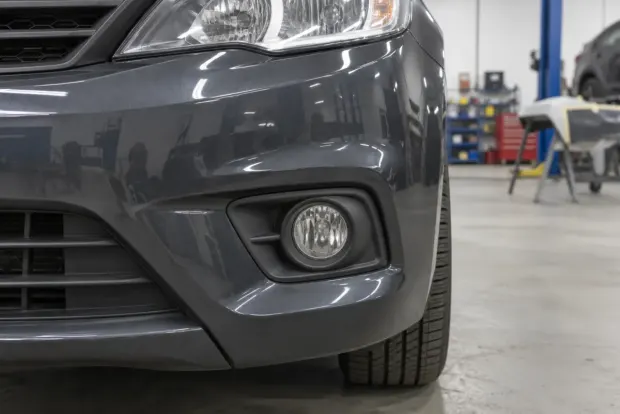
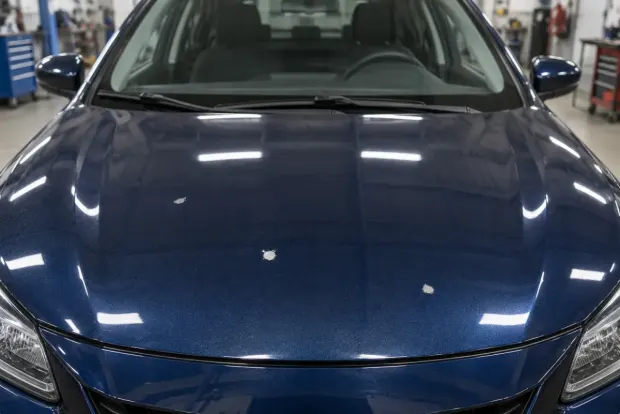
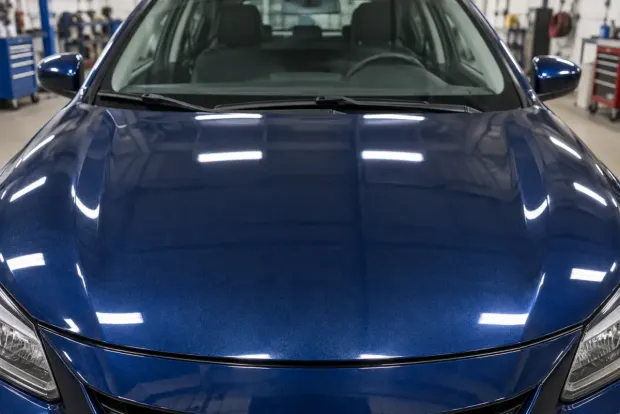
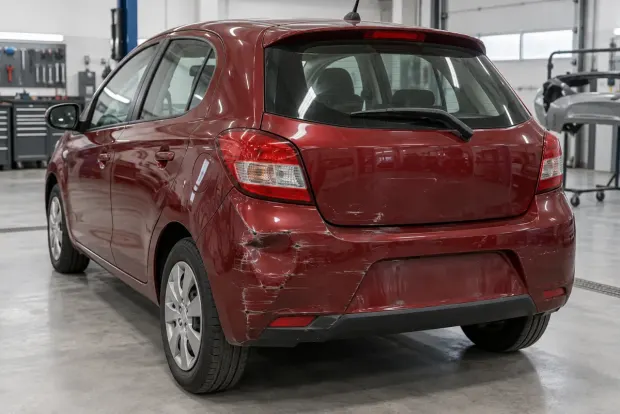
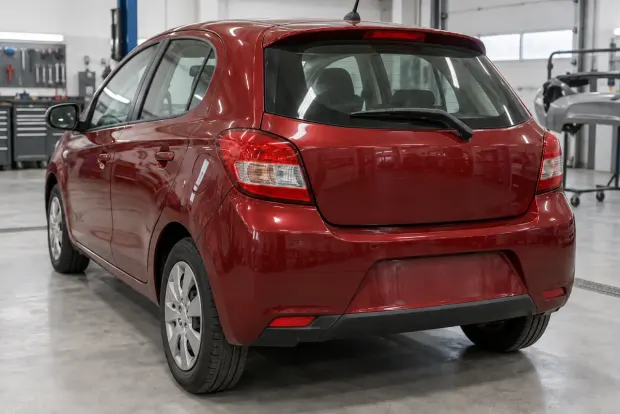
Les frais de remise en état s’ajoutent. Supposons un élément rayé et une jante abîmée. Selon les moyennes de notre grille, le barème d’un loueur atteint environ 820 € (550 € + 270 €). Chez un carrossier partenaire, la même remise en état coûte environ 290 € (200 € + 90 €). Ces prix sont indicatifs : le devis réel dépend de l’état du véhicule.
Dans le scénario à 12 500 €, l’addition passe donc d’environ 2 820 € sans préparation à environ 2 290 € si vous faites réparer avant. Une voiture en bon état peut aussi être mieux valorisée, ce qui réduit encore l’indemnité.
Ce que doit contenir le décompte de l’organisme financier
Ne vous contentez pas d’un montant global annoncé au téléphone. Un décompte utile indique :
- La date de restitution retenue : le montant change chaque mois.
- Le détail de ce qui restait dû : loyers restants, valeur résiduelle, actualisation éventuelle.
- La valeur retenue pour la voiture, et la façon dont elle a été fixée.
- Les frais annexes : dossier, kilomètres supplémentaires, remise en état.
Si la valeur retenue pour la voiture vous paraît basse, comparez-la avec des annonces de modèles identiques. Posez la question par écrit avant de signer quoi que ce soit.
Quand la restitution anticipée reste la bonne solution
Malgré son coût, rendre la voiture plus tôt peut se justifier :
- Votre situation change : déménagement à l’étranger, baisse de revenus, besoin d’une voiture plus grande.
- La voiture ne correspond plus à votre usage et les loyers restants pèsent sur votre budget.
- Aucune alternative n’est possible : pas de rachat prévu, pas de transfert accepté, pas de reprise intéressante.
Dans ces cas, l’objectif devient de réduire tout ce qui peut l’être : la remise en état, les kilomètres en trop et les frais négociables.
Les alternatives à la restitution anticipée
1. Le rachat anticipé (« rachat LOA avant terme »)
Certains contrats permettent d’acheter la voiture avant l’échéance. Vous payez alors un montant de rachat calculé par l’organisme financier, généralement à partir des loyers restants et de la valeur résiduelle.
La voiture devient la vôtre. Vous pouvez la garder ou la revendre. Si sa cote dépasse le montant du rachat, la revente peut couvrir le coût, voire laisser un surplus. Aucun frais de remise en état n’est facturé, puisque vous ne rendez rien.
Demandez le montant exact par écrit. Notre article sur le rachat d’une LOA détaille les démarches.
2. La reprise par un professionnel
Un garage ou un concessionnaire peut proposer de reprendre la voiture. Dans ce cas, il solde en principe votre contrat auprès de l’organisme financier, puis revend la voiture.
Vérifiez deux choses :
- Le montant réellement soldé, avec un document de l’organisme financier qui confirme la clôture du contrat.
- Où passe la différence si vous signez en même temps une nouvelle voiture. Un solde négatif peut être reporté discrètement sur le nouveau contrat.
3. Le transfert du contrat à un tiers
Une autre personne reprend votre contrat, ses loyers et la voiture. Cette solution n’est possible que si l’organisme financier l’accepte. Il étudie alors le dossier du repreneur, comme pour une nouvelle demande de financement.
Demandez par écrit si le transfert est possible et à quelles conditions. Des frais peuvent être prévus.
4. Attendre l’échéance
Si l’échéance est proche, garder la voiture jusqu’au bout reste souvent l’option la plus simple. Vous payez les loyers restants, sans indemnité. Vous gagnez aussi du temps pour préparer la restitution dans de bonnes conditions.
Si vous roulez peu, vous pouvez même réduire vos frais : moins de kilomètres, moins d’usure.
Tableau récapitulatif
| Option | Ce que vous payez | À vérifier |
|---|---|---|
| Restitution anticipée | Indemnité + remise en état | Le décompte écrit |
| Rachat anticipé | Montant de rachat | La cote de la voiture |
| Reprise par un professionnel | Selon l’offre de reprise | La preuve de clôture du contrat |
| Transfert du contrat | Frais éventuels | L’accord de l’organisme financier |
| Attendre l’échéance | Loyers restants | Votre kilométrage |
Comment procéder, étape par étape
- Relisez votre contrat : cherchez la clause de résiliation anticipée et celle sur le rachat.
- Demandez un décompte écrit pour une date précise. Notre modèle de lettre de restitution anticipée est prêt à copier.
- Cherchez la cote de votre voiture dans des annonces comparables.
- Comparez les options avec le tableau ci-dessus.
- Préparez la voiture si vous la rendez : estimez les frais avec notre calculateur, puis faites réparer avant.
- Assistez à l’état des lieux et relisez le procès-verbal avant de signer.
Questions fréquentes
Peut-on arrêter une LOA avant la fin ?
Oui, en général, en demandant une résiliation anticipée à l’organisme financier. Une indemnité est due selon votre contrat. Demandez toujours le décompte écrit avant de vous engager.
Comment calculer le coût d’une restitution anticipée en LOA ?
Additionnez les loyers restants et la valeur résiduelle, puis retirez la valeur de revente de la voiture. Ajoutez les frais de remise en état et les éventuels kilomètres en trop. Votre contrat précise la formule exacte.
Le rachat avant terme est-il plus avantageux ?
Pas toujours. Il l’est surtout si la cote de la voiture dépasse le montant du rachat. Comparez les deux décomptes écrits avant de choisir.
Les frais de remise en état s’ajoutent-ils à l’indemnité ?
Oui, pour les dommages qui dépassent l’usure normale. Faire réparer avant la restitution réduit cette partie de la facture.
Puis-je changer de voiture chez mon concessionnaire avant la fin ?
C’est parfois possible. Le concessionnaire solde alors l’ancien contrat. Demandez le détail écrit de ce qui est soldé et vérifiez qu’il n’est pas reporté sur votre nouvelle mensualité.
Limiter la facture si vous rendez la voiture
L’indemnité dépend de votre contrat. Les frais de remise en état, eux, dépendent de vous. Pour en savoir plus, lisez notre page remise en état LOA ou notre guide sur la réparation rapide et localisée avant restitution.
Dans la région toulousaine, nos 3 carrossiers partenaires envoient un devis sous 24 h. Demandez votre devis gratuit.